📉 S&P500 전망을 두고 월가에서 경계의 목소리가 나왔습니다.
올해 9.5% 오른 지수인데도 내년 추가 상승은 장담하기 어렵다는 분석입니다.
미국 지수 ETF나 레버리지 상품을 들고 있는 분을 위해 기사들을 모았습니다.
경고의 근거, 숫자 비교, 내 계좌에 미칠 영향, 앞으로 볼 일정 순서입니다.
📌 핵심 요약
- ✅ BofA의 수브라마니안 총괄은 S&P500 지수에 특별히 낙관적이지 않다고 했습니다.
- ✅ 수십 년 이어진 지수 자금 순유입이 순유출로 바뀔 수 있다는 점이 핵심 근거입니다.
- ⚠️ 10월 30일 SOXL은 하루 24.75% 급락하며 레버리지 위험을 보여 줬습니다.
- 📌 모건스탠리는 조정이 80~90% 진행됐다며 연말 목표 8000을 유지했습니다.
📋 목차
🏦 S&P500 전망, 월가는 무엇을 경고했나
야후파이낸스가 11일(현지시간) 전한 내용입니다.
뱅크오브아메리카(BofA) 사비타 수브라마니안 총괄이 지수 낙관론에 선을 그었습니다.
그가 주목한 건 개별 기업 실적이 아닙니다.
지수 하나에 몰린 돈의 방향이 바뀔 수 있다는 점이었습니다.
🔑 경고의 뼈대, 수급 구조
- 📥 지난 30~40년 동안 S&P500에는 해마다 돈이 들어왔습니다.
- 👥 개인과 기관 모두 주식 비중이 이미 높아진 상태입니다.
- 🔄 새로 들어올 돈이 줄고, 빠지는 돈이 많아지면 상승을 받치던 힘이 약해집니다.
그는 S&P500을 세계에서 가장 붐비는 투자처로 표현했습니다.
오래 사랑받은 만큼, 돈이 빠지기 시작하면 충격도 클 수 있다는 뜻입니다.
💸 왜 '팔기 시작하면' 문제일까
생활비가 필요하거나 다른 곳 손실을 메워야 할 때,
사람들은 갖고 있던 주식부터 정리합니다.
현금 수요가 커지는 순간 매도 압력이 쌓일 수 있다는 지적입니다.
그래서 지수가 계속 오른다는 믿음을 경계하라고 했습니다.
📊 올해 미국 3대 지수 성적 비교
겉으로 보면 미국 증시는 올해 꽤 올랐습니다.
서울경제 보도에 나온 연초 이후 상승률은 아래와 같습니다.
| 지수 | 올해 상승률 |
|---|---|
| S&P500 | +9.5% |
| 다우존스30산업평균 | +8.5% |
| 나스닥종합 | +7.5% |
세 지수 가운데 S&P500이 가장 많이 올랐습니다.
하지만 지수 숫자와 달리 시장 안쪽 불확실성은 커지는 중입니다.
💡 동일가중 지수와 비교해 보면
10월 30일 급락 때 동일가중 S&P500 ETF는 0.8%만 내렸습니다.
10월 한 달 동일가중 지수는 오히려 5% 가까이 상승했습니다.
대형 기술주 비중이 큰 시가총액 지수일수록 흔들림이 컸다는 뜻입니다.
같은 S&P500이라도 어떤 방식으로 담느냐에 따라 성적이 갈렸습니다.
⚡ SOXL 폭락, 레버리지 ETF가 낙폭을 키운 구조
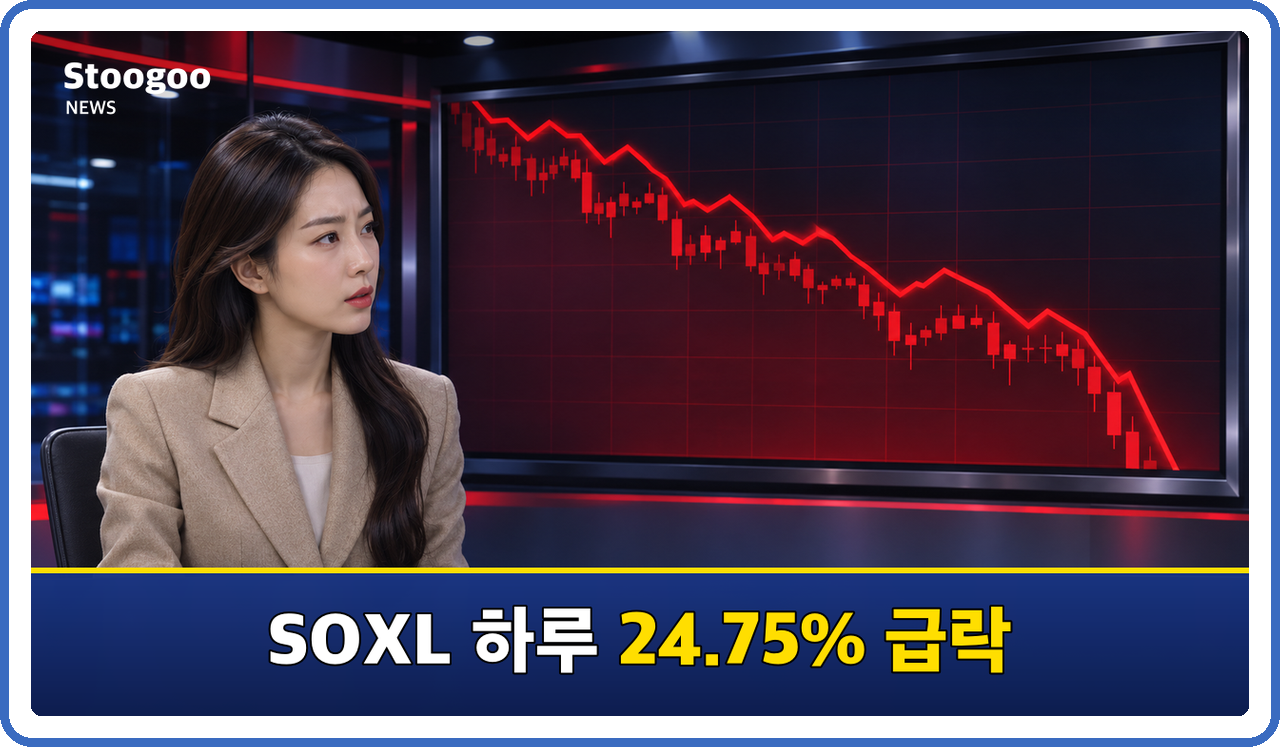
10월 한국 투자자 순매수 1위 미국 종목은 SOXL이었습니다.
반도체지수 하루 수익률을 3배로 따라가는 ETF입니다.
이 상품이 10월 30일(미국 동부시간) 하루에 24.75% 빠졌습니다.
같은 날 주요 지수 하락폭을 함께 놓아 보겠습니다.
| 10월 30일 | 하락률 |
|---|---|
| SOXL | -24.75% |
| 인텔 | -28.6% (역대 최대 낙폭) |
| 필라델피아반도체지수 | -7.2% |
| 나스닥 | -2.86% |
| S&P500 | -1.82% |
🔁 3배 상품은 왜 더 팔아야 하나
레버리지 ETF는 장 마감 무렵 매일 배율을 다시 맞춥니다.
그래서 기초지수가 내린 날엔 기계적으로 매도 물량이 나옵니다.
⚠️ 숫자로 본 레버리지 쏠림
- 블룸버그 집계로 10월 SOXL 유입액은 사상 최대 70억달러였습니다.
- 예탁결제원 기준 국내 투자자 10월 순매수는 약 29억6785만달러입니다.
- 30일 장 마감 리밸런싱 매도는 총 400억달러를 넘었다는 추정이 나왔습니다.
헤지펀드도 이미 몸을 사리고 있었습니다.
스테노리서치는 롱숏 펀드 총익스포저가 고점보다 7.8% 줄어,
2016년 집계 이래 가장 크게 줄었다고 밝혔습니다.
🏭 금리 인상과 AI 투자 둔화, 바깥 부담 요인
수급 말고도 미국 증시를 누르는 바깥 변수가 여럿입니다.
기사들이 꼽은 부담 요인을 묶으면 이렇습니다.
| 부담 요인 | 내용 |
|---|---|
| 유가 | 이란 전쟁 여파로 급등, 물가 압력 재점화 |
| 금리 | Fed가 9월 이번 긴축 국면 첫 기준금리 인상 |
| AI 투자 | 상반기 열기가 3분기 들어 둔화 |
| 빅테크 현금흐름 | 아마존 최근 12개월 FCF 적자 424억달러 |
🤖 AI 수요는 강한데 왜 흔들릴까
수요 자체가 꺾인 증거는 뚜렷하지 않았습니다.
구글 클라우드 매출은 103%, MS 애저는 48%, AWS는 39% 늘었습니다.
문제는 투자금이 현금으로 돌아오는 데 걸리는 시간입니다.
설비투자가 앞서 나가면서 밖에서 돈을 빌려야 하는 기업이 늘었습니다.
데이터센터 인허가 지연과 조달 비용 증가도 겹쳤습니다.
그 결과 반도체, AI 인프라 종목의 밸류에이션이 조정을 받았습니다.
🔭 S&P500 반등 조건, 모건스탠리가 꼽은 3가지
비관론만 있는 건 아닙니다.
모건스탠리 마이크 윌슨 CIO는 10월 27일 인터뷰에서,
6월부터 이어진 조정이 80~90% 진행됐다고 봤습니다.
| 항목 | 모건스탠리 시각 |
|---|---|
| S&P500 연말 목표 | 8000 유지 |
| 지지 구간 | 7100~7200 (30일 종가 7580.07보다 5~6% 아래) |
| 반도체지수 | 11월 중순까지 10~15% 더 빠질 가능성 |
✅ 윌슨이 꼽은 반등 계기
- 🗳️ 미국 중간선거 종료
- 💼 남은 AI 기업 채권, 주식 발행 물량 소화
- 💧 Fed나 재무부의 유동성 완화 신호
그는 2018년을 예로 들었습니다.
당시 중간선거 뒤 S&P500이 15% 가까이 더 밀렸다가,
이듬해 1월 Fed가 신중해지자 반등했습니다.
블랙록 자료로는 1970년 이후 중간선거 뒤 6개월 S&P500 평균 수익률이 14.1%,
선거 없는 해 5.7%의 두 배를 넘었습니다.
💰 내 투자에 미칠 영향과 확인할 신호
S&P500 전망이 엇갈리는 지금, 상품의 구조부터 다시 볼 때입니다.
지수를 그대로 따르는 상품과 3배 상품은 흔들리는 폭이 전혀 다릅니다.
⚠️ 레버리지 상품을 가진 분이 알아 둘 점
- 기초지수가 7% 빠진 날, 3배 ETF는 운용자산의 40% 넘는 노출을 줄여야 합니다.
- 매도 압력이 줄어드는 것과 매수세가 돌아오는 것은 별개의 과정입니다.
국내에서도 반전을 기대하는 시각이 있습니다.
DS투자증권 양형모 팀장은 11월은 사는 달이라면서도 추가 하락 가능성을 열어 뒀습니다.
📅 앞으로 확인할 일정과 신호
| 볼 것 | 왜 중요한가 |
|---|---|
| Fed 12월 금리 인상 확률 | 낮아지면 유동성 부담 완화 |
| 엔비디아 실적 | AI 수요와 투자 회수 신뢰 |
| AI 기업 주식, 채권 발행 | 시장이 무리 없이 받아내는지 |
| 이란 정세와 유가 | 브렌트유 117.6달러까지 오른 적 있음(10월 30일) |
| 반도체주 하루 낙폭 | 레버리지 청산이 끝나 가는지 |
❓ S&P500 전망 자주 묻는 질문
Q. 월가가 S&P500을 경계하는 가장 큰 이유는 무엇인가요?
투자자 주식 비중이 이미 높아 새 돈이 들어올 여력이 줄었다는 점입니다.
순유입이 순유출로 바뀌면 상승 동력이 약해질 수 있다는 분석입니다.
Q. 올해 S&P500은 얼마나 올랐나요?
서울경제 보도 기준으로 연초 이후 9.5% 올랐습니다.
다우는 8.5%, 나스닥은 7.5%입니다.
Q. SOXL은 왜 지수보다 훨씬 많이 빠졌나요?
반도체지수 하루 수익률의 3배를 따르는 구조이기 때문입니다.
매일 배율을 맞추느라 하락한 날 매도가 더해집니다.
Q. 모건스탠리는 S&P500을 어떻게 보나요?
조정이 막바지라며 연말 목표 8000을 유지했습니다.
다만 7100~7200까지 밀릴 수 있다는 경고도 함께 냈습니다.
✅ 핵심 정리
✅ S&P500 전망, 이것만 기억하세요
- ✅ BofA는 지수 쏠림과 자금 순유출 가능성을 경고했습니다.
- ✅ 올해 S&P500 +9.5%, 다우 +8.5%, 나스닥 +7.5%
- ✅ 10월 30일 SOXL -24.75%, 레버리지 매도가 낙폭을 키웠습니다.
- ✅ 모건스탠리는 조정 80~90% 진행, 연말 목표 8000 유지
오른 숫자보다 돈이 들어오고 나가는 방향을 함께 봐야 할 때입니다. 📉
📚 참고: 서울경제 2026년 11월 12일, 한국경제 2026년 10월 31일 보도
투자 권유가 아닌 공개 보도 정리이며 2026년 11월 12일 기준입니다.
'돈되는 경제이야기' 카테고리의 다른 글
| 태양광 최저수입가격제 12월 4일 시행, 품목별 가격과 한화솔루션 OCI 영향 (0) | 2026.11.12 |
|---|---|
| 시프트업 주가 상장 후 최저가, 3분기 영업이익 58% 감소 이유와 전망 (0) | 2026.11.12 |
| 한진칼 주가 14.6% 급락 이유, 호반 지분 경쟁과 우선주 전망 정리 (0) | 2026.11.12 |
| 국고채 담합 과징금 1조6266억, KB증권 3322억으로 3분기 적자 전환 이유 (0) | 2026.11.12 |
| JYP 주가 급등 이유, 3분기 영업이익 480억 깜짝 실적과 목표주가 5만5000원 (0) | 2026.11.12 |


